

En la actualidad, muchas personas sueñan con tener su propia moto, ya sea para disfrutar de la libertad de recorrer el camino o para agilizar sus desplazamientos diarios. Sin embargo, el costo de una moto puede resultar un obstáculo para aquellos que no cuentan con el dinero suficiente para adquirirla de contado. Es en este contexto que las motos en cuotas se presentan como una alternativa muy atractiva y accesible.
Cuánto hay que dar de cuota inicial para una moto
Una de las preguntas más frecuentes al momento de considerar la opción de adquirir una moto en cuotas es cuánto dinero se debe dar como cuota inicial. La cuota inicial puede variar dependiendo del modelo de moto, el valor total de la misma y las condiciones de financiamiento ofrecidas por el concesionario o la entidad financiera.
En general, es común que se solicite un porcentaje del valor total de la moto como cuota inicial. Este porcentaje suele oscilar entre el 10% y el 30%. Por ejemplo, si el valor de la moto es de $10,000, es posible que se deba pagar una cuota inicial de entre $1,000 y $3,000.
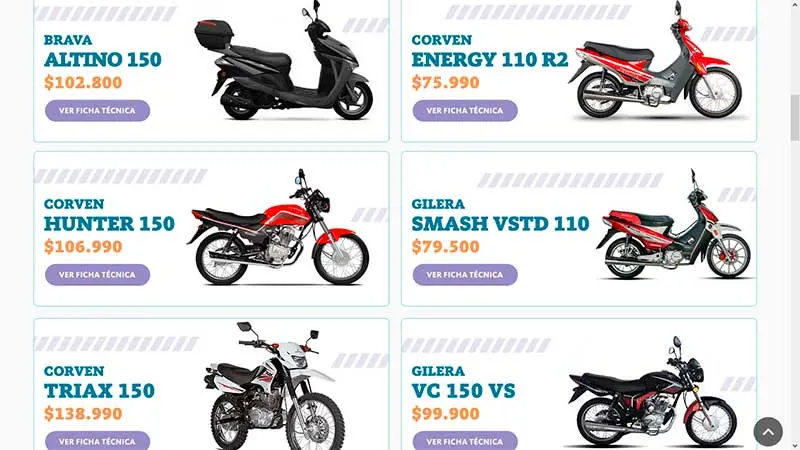
Tener en cuenta que, a mayor cuota inicial, menor será el monto de las cuotas mensuales a pagar y viceversa. Por lo tanto, es recomendable evaluar cuál es la opción que mejor se ajusta a tu capacidad de pago y a tus necesidades.
Qué es sacar una moto financiada
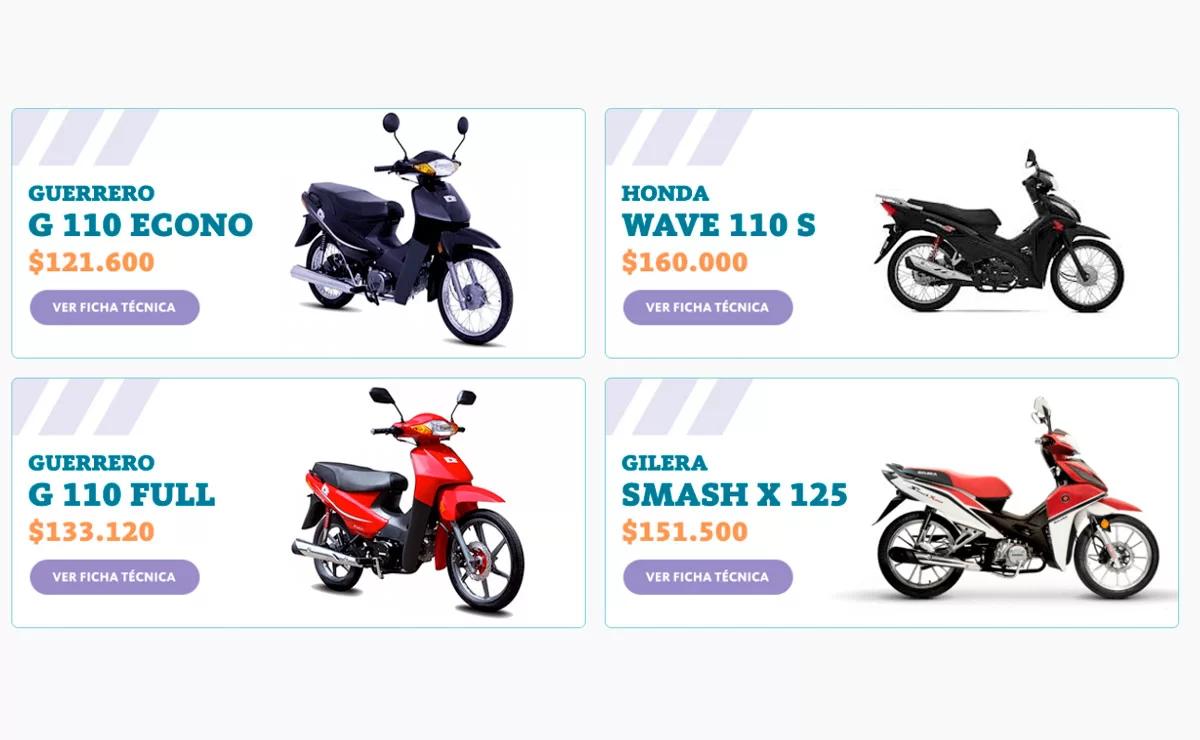
Sacar una moto financiada significa adquirir una moto mediante un crédito o financiamiento ofrecido por una entidad financiera o un concesionario. Este tipo de financiamiento permite a las personas acceder a una moto sin tener que desembolsar la totalidad del valor de la misma de manera inmediata.
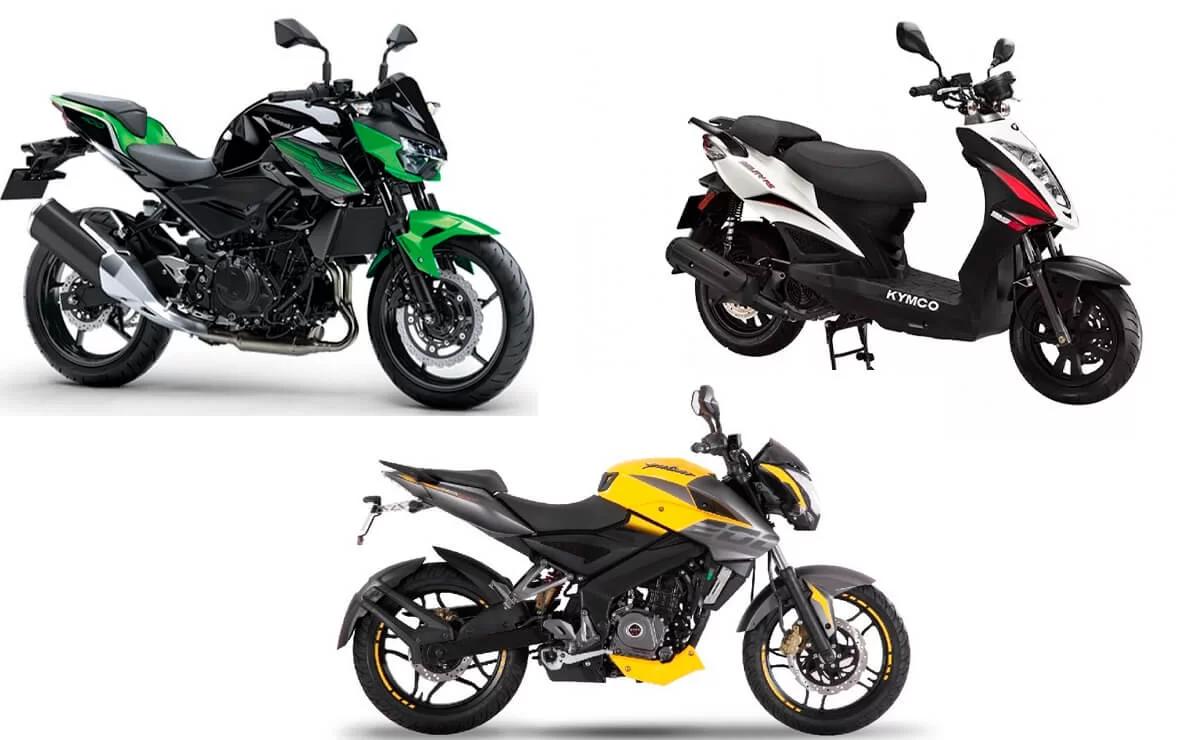
Al optar por una moto financiada, se establece un plan de pagos que generalmente se realiza a través de cuotas mensuales durante un período determinado. Estas cuotas incluyen el monto del crédito más los intereses y gastos administrativos correspondientes.
Es importante leer detenidamente los términos y condiciones del contrato de financiamiento antes de firmarlo, para asegurarse de conocer todos los detalles y compromisos adquiridos.
Cómo funciona el crédito para motos
El crédito para motos funciona de manera similar a otros tipos de créditos o préstamos. En primer lugar, es necesario solicitar el crédito, ya sea directamente en el concesionario de motos o en una entidad financiera. Generalmente, se deberá completar una solicitud y presentar los documentos requeridos, como identificación, comprobantes de ingresos y referencias personales.
Una vez aprobada la solicitud, se establecerán los términos y condiciones del crédito, incluyendo el monto a financiar, el plazo de pago, la tasa de interés y los gastos administrativos. Tener en cuenta que estos términos pueden variar dependiendo de la entidad financiera o el concesionario.
Una vez firmado el contrato de crédito, se procederá a entregar la moto al cliente, quien comenzará a pagar las cuotas mensuales acordadas. Es fundamental realizar los pagos en tiempo y forma para evitar recargos y mantener un buen historial crediticio.
¿Cuáles son las ventajas de adquirir una moto en cuotas?
Adquirir una moto en cuotas tiene varias ventajas. En primer lugar, permite distribuir el pago del valor de la moto en un período de tiempo, lo cual facilita su adquisición para aquellos que no cuentan con el dinero suficiente de manera inmediata. Además, las cuotas mensuales suelen ser más accesibles que el pago de la moto de contado, lo cual permite a más personas cumplir su sueño de tener una moto propia.
¿Es necesario tener buen historial crediticio para acceder a un crédito para motos?
Sí, tener un buen historial crediticio puede facilitar la aprobación de un crédito para motos. Las entidades financieras suelen evaluar el historial crediticio del solicitante para determinar su capacidad de pago y su nivel de riesgo. Sin embargo, existen opciones de financiamiento para aquellos que no tienen un historial crediticio favorable, aunque es posible que las condiciones sean menos favorables.
¿Es posible adelantar cuotas o cancelar el crédito antes de tiempo?
Sí, en la mayoría de los casos es posible adelantar cuotas o cancelar el crédito antes de tiempo. Sin embargo, tener en cuenta que en algunos casos se pueden aplicar comisiones por adelanto de cuotas o cancelación anticipada. Por lo tanto, es recomendable consultar las condiciones específicas del contrato de crédito antes de tomar la decisión de adelantar cuotas o cancelar el crédito antes de tiempo.
Las motos en cuotas representan una excelente alternativa para aquellos que desean adquirir una moto pero no cuentan con el dinero suficiente para hacerlo de contado. A través de un crédito para motos, es posible distribuir el pago en cuotas mensuales, permitiendo así cumplir el sueño de tener una moto propia de manera más accesible. Sin embargo, es importante evaluar cuidadosamente las condiciones del crédito y asegurarse de contar con la capacidad de pago necesaria antes de comprometerse con un financiamiento.
Si quieres conocer otros artículos parecidos a Motos en cuotas: adquiere tu moto de forma accesible puedes visitar la categoría Motos.